





Juro alto “a perder de vista”: o recado da Kapitalo, ainda mais vendida em Brasil
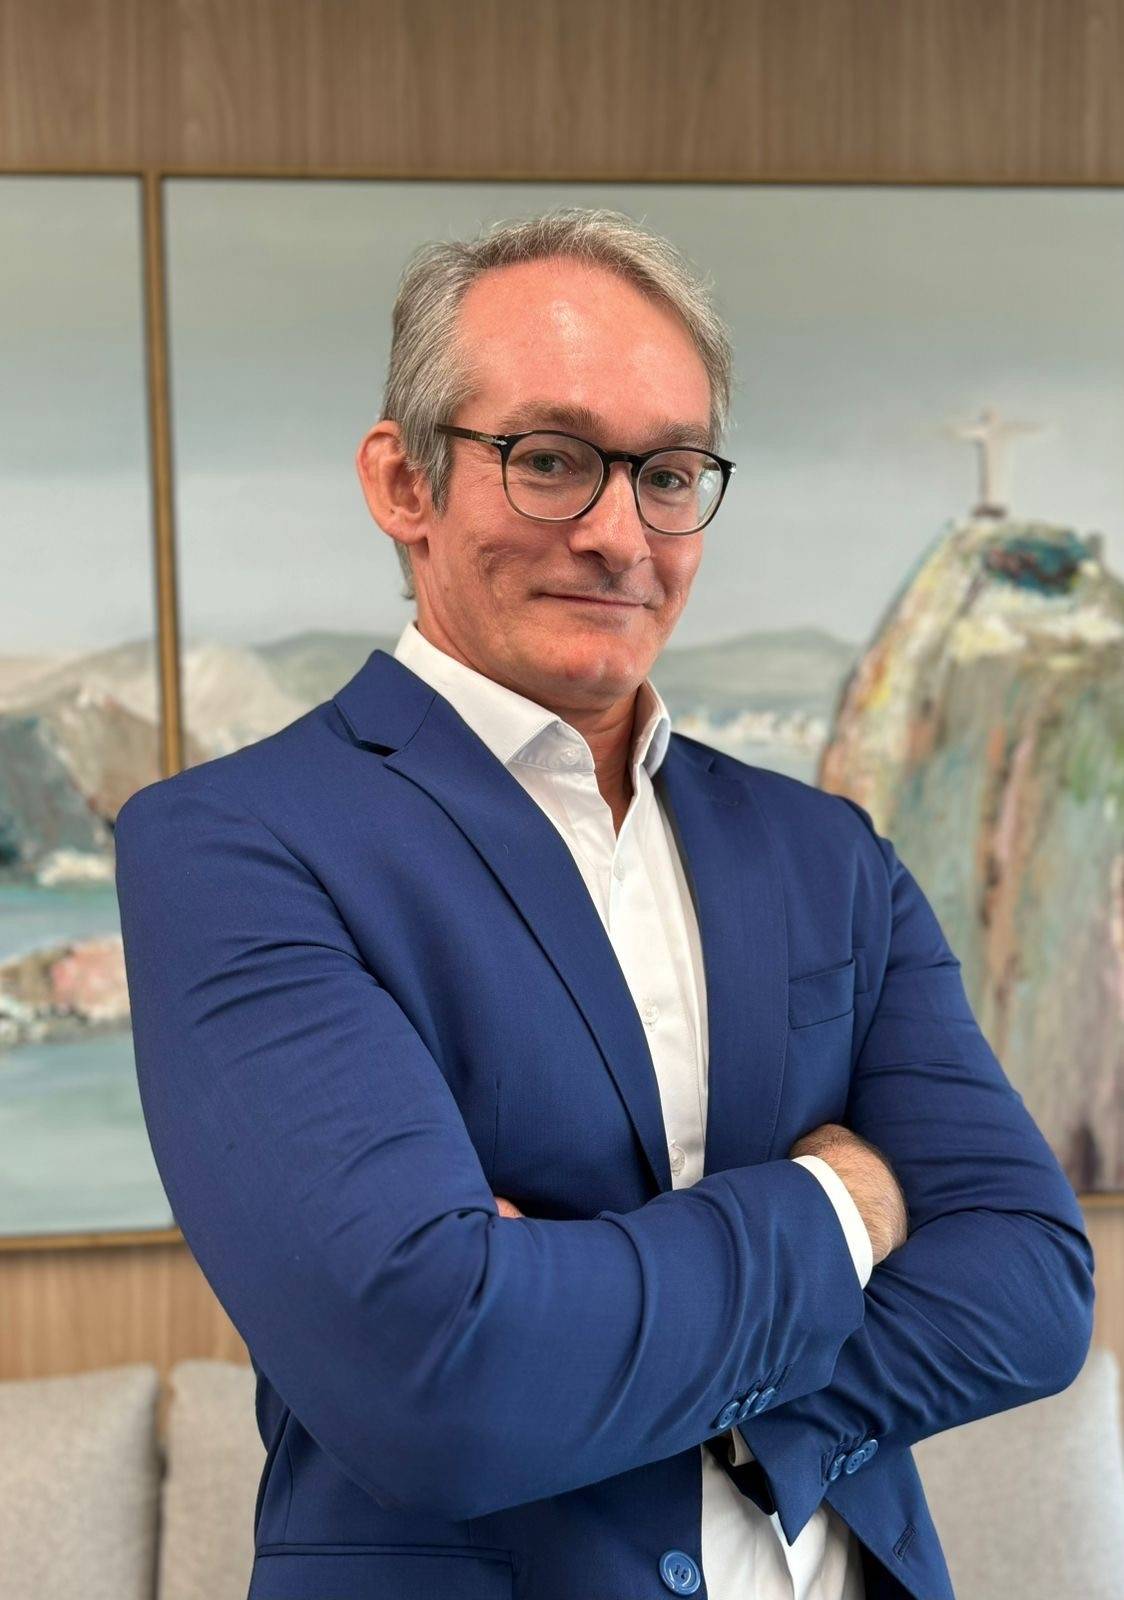
A Kapitalo Investimentos, uma das maiores gestoras independentes de recursos do país, piorou suas projeções para a economia brasileira após o resultado da eleição presidencial e reforçou o foco em investimentos no exterior, segundo Bernardo Feijó, diretor operacional da gestora. Na avaliação dele, a perspectiva agora é de juros ainda mais altos no Brasil, sem espaço para cortes pelo Banco Central (BC), e por um período prolongado, “a perder de vista”.
“Qualquer perspectiva de o BC fazer ajustes de política monetária para baixo foi negada e isso afeta o apetite ao risco”, diz o COO. “É a consequência mais imediata dos resultados das eleições”. A entrevista foi concedida antes da polêmica em torno da proposta do economista André Lara Resende, um dos formuladores do Plano Real, de reduzir a Selic para 7,5% em 12 meses.

Para Feijó, a eleição deve influenciar as próximas decisões do Comitê de Política Monetária (Copom) e aumentar o receio de novas altas dos juros, não só agora, mas também no médio prazo. “Pensando mais em média móvel, para frente, é bem improvável que se discuta qualquer coisa diferente de alta dos juros no Brasil”, explica.
“E, caso se esteja discutindo queda, será por motivos muito ruins, como um colapso na atividade ou até, no limite, questionamentos da independência do Banco Central, o que se quer evitar a todo custo”, alerta. Ele admite, porém, que esses riscos ainda não fazem parte do cenário principal. “São riscos de cauda, mas estão na mesa”.
Recessão no radar
Feijó também vê o risco de recessão de volta ao debate, citando a reversão do movimento de queda das taxas de juros de longo prazo, que influenciam a economia como um todo.
“Se temos um país que não cresce, que já vinha em trajetória de desaceleração, e que tem de trabalhar com um aperto de condições financeiras considerável, como estamos vendo agora, claro que a recessão vai para centro do debate e pacifica um cenário em que a atividade desacelera consideravelmente”, diz. “Inclusive podemos trabalhar com um cenário de recessão”.
Ele pondera, no entanto, que a recessão não é o cenário base da Kapitalo, mas que, dependendo da severidade do aperto das condições financeiras, a gestora pode ter de revisar para baixo suas projeções de crescimento. A casa vinha trabalhando com expansão de cerca de 1,5% do PIB no ano que vem, número que, segundo ele, tem “altíssima probabilidade” de ser revisado para baixo.
A desaceleração da atividade, porém, pode não ser suficiente para abrir espaço para a queda dos juros, já que a expectativa também é de inflação elevada, o que limita a margem para cortes do Banco Central.
“O problema é que você terá queda de atividade com aumento de inflação e um cenário de desconfiança muito elevado sobre as preferências do governo em relação à estratégia de estabilização de política fiscal, que é o grande calcanhar de Aquiles do Brasil”, ressalta Feijó. “Infelizmente, não é uma discussão tão preto no branco, de um governo que tenha um diagnóstico mais adequado em relação a que tipo de caminho a seguir”, avalia.
Pressão dos mercados
Feijó não tem convicção de que o governo mude de postura diante da reação negativa dos mercados. “Muita gente fala que em algum momento isso vai ser revertido, o governo vai ser forçado a reverter [sua visão sobre o ajuste fiscal], mas a gente não tem tanta convicção que isso vai acontecer e, caso isso aconteça, provavelmente vai ser depois de um nível de pressão muito significativo dos mercados”, afirma.
“E nem se sabe quanto de mudança de fato se poderia esperar condicionada a um movimento de deterioração dos ativos financeiros”, alerta. “Infelizmente, os prognósticos não são nada favoráveis para os prêmios de risco de ativos brasileiros e para a economia em si”.
Para ele, a combinação de maior aversão a risco e juros altos tende a afetar negativamente o setor de gestão de recursos no Brasil, especialmente os fundos multimercados e de ações. “Para uma indústria que já vinha desidratada nos últimos quatro anos, não tem nenhuma contribuição positiva, temos de esperar um cenário ainda mais doloroso para a indústria de fundos no Brasil”, aponta.
Alocação global
Feijó lembra que a Kapitalo, que tem hoje R$ 32 bilhões sob gestão, nasceu há 17 anos já como gestora global e sempre concentrou grande parte dos investimentos no exterior. Os fundos K10, Zeta e Kapa mantêm historicamente entre 70% e 80% da alocação fora do país, e a exposição ao Brasil diminuiu ainda mais na margem.
Na parcela de 20% a 30% investida no Brasil, a maior propensão agora é por posições que apostam na piora dos ativos brasileiros. “Essa foi a mudança importante da eleição para cá”, afirma.
Na avaliação de Feijó, um país que não cresce, convive com juros elevadíssimos e tem um problema fiscal que não será resolvido precisa oferecer um juro de equilíbrio ainda maior para atrair o investidor e garantir o financiamento da dívida pública. “Isso é claramente um cenário negativo para ativos de risco no Brasil”, diz.
No caso do dólar, ele observa que o país ainda conta com um colchão de segurança, graças às contas externas muito saudáveis e às reservas internacionais elevadas. “Mas esse cenário pode virar rapidamente se surgir uma discussão sobre queda forçada de juros ou perda de credibilidade na independência do Banco Central”, alerta. “Não digo que vai acontecer, mas se vier a acontecer, a moeda pode sofrer muito”.
Feijó também não espera alívio nos mercados com a indicação do novo ministro da Fazenda. “É bem improvável que haja uma animação com a indicação, pois ela provavelmente vai ser alinhada com os dogmas partidários do governo, por isso não vemos espaço para animação com isso”, afirma.
Apesar do quadro adverso, ele diz que a gestora está acostumada a atravessar períodos de turbulência. “Já passamos por essas dificuldades e volatilidades micro e macro econômicas do Brasil e do Exterior há muitos anos, 17 na Kapitalo e antes em outras instituições, desde a década de 1990, e já estamos preparados para mais uma rodada de instabilidade”, conta.
“Se não tivermos oportunidades claras no Brasil, vamos continuar fazendo alocações na seara global”, diz. Feijó ressalta ainda que a estratégia da gestora não depende de otimismo para ganhar dinheiro. “[A gestora] pode fazer alocações independentes ao humor do mercado, portanto, não temos um problema em trabalhar com conjuntura pior, apesar do cenário pior para a indústria de gestão”.
Investidor estrangeiro
A Kapitalo também aposta no interesse de grandes alocadores internacionais pela gestão de recursos brasileira. “Há algum tempo vemos interesse de alocadores internacionais pela gestão no Brasil, que é de altíssima qualidade e tem termos mais benignos para o investidor do que os hedge funds americanos”, aponta.
“O resultado da eleição atrasa um pouco essa vontade de entrar no Brasil imediatamente, mas não reverte o interesse em fazer alocação em bons gestores que apresentam retorno acima da média sem depender da conjuntura de mercado”, defende Feijó.
The post Juro alto “a perder de vista”: o recado da Kapitalo, ainda mais vendida em Brasil appeared first on InfoMoney.