





12 ações que caíram no rali pós-1º turno: quais ainda são oportunidades?


Enquanto o Ibovespa disparou na segunda-feira (5) após o primeiro turno das eleições e levou boa parte das ações brasileiras junto, um pequeno grupo seguiu na direção contrária.
Entre 149 papéis integrantes das carteiras do Ibovespa, Small Caps e IDIV, apenas 12 terminaram os pregões de 5 e 6 de outubro no negativo, segundo levantamento da Elos Ayta.
A lista é liderada pela Suzano (SUZB3), com queda de 5,93% entre o fechamento de 2 e 6 de outubro, seguida por Embraer (EMBJ3), que caiu 4,17%; Vale (VALE3), com baixa de 2,40%; Gerdau (GGBR4), de 2,18%; e Usiminas (USIM5), de 2,14%.
Também ficaram no vermelho PRIO (PRIO3), com -1,52%; WEG (WEGE3), -1,36%; Vibra Energia (VBBR3), -1,18%; Metalúrgica Gerdau (GOAU4), -0,94%; BB Seguridade (BBSE3), -0,91%; Klabin (KLBN11), -0,64%; e CSN Mineração (CMIN3), -0,60%.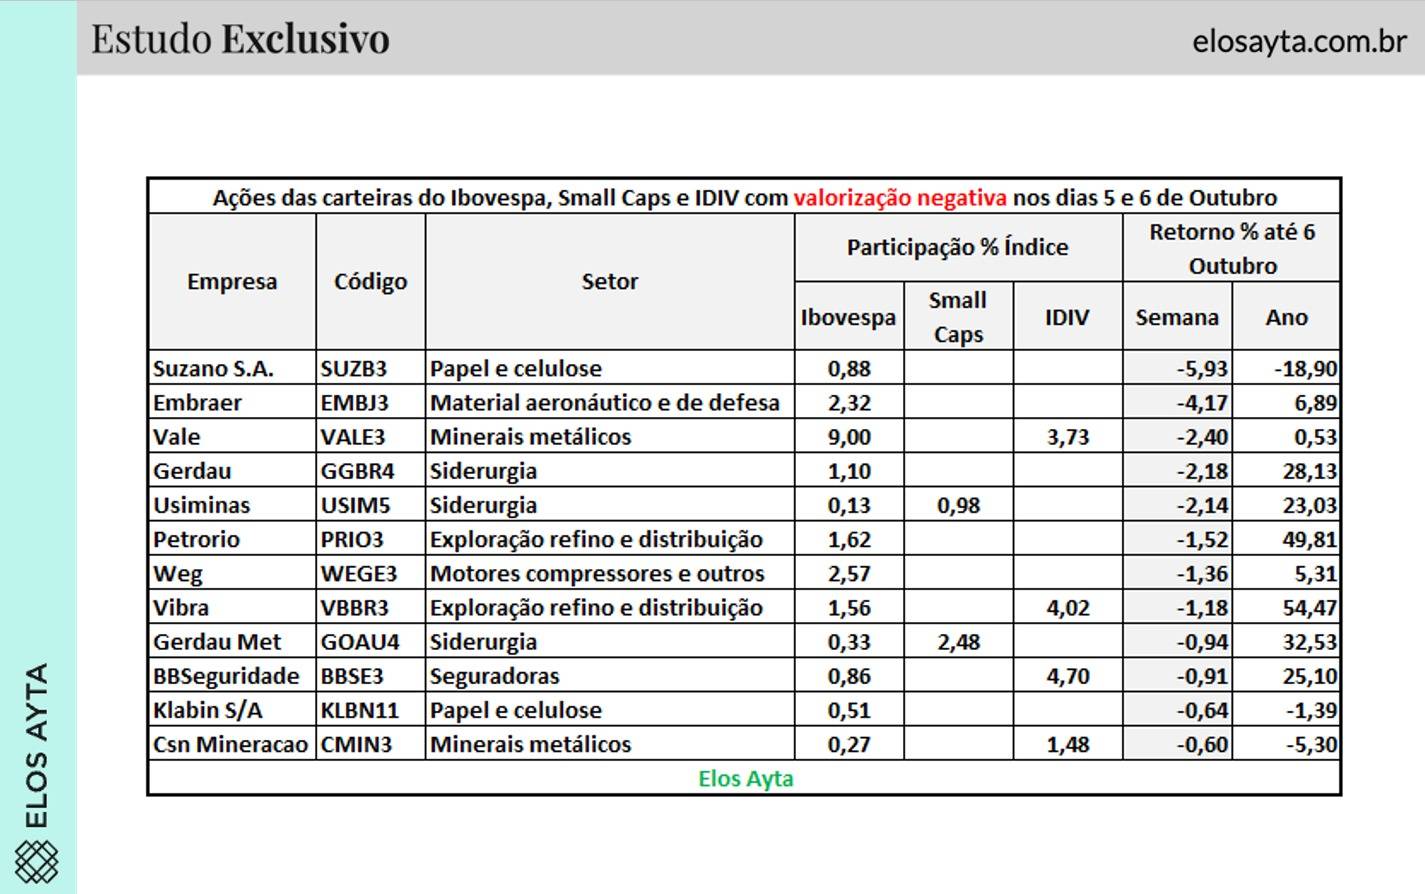
A concentração entre exportadoras, empresas de commodities e companhias com receitas dolarizadas não é coincidência. O rali eleitoral veio acompanhado por uma valorização intensa do real e de uma mudança de posição dos investidores, que passaram a favorecer ações domésticas mais sensíveis à queda dos juros. O movimento ajuda a explicar por que algumas empresas sólidas ficaram de fora da festa.
O que caiu mesmo foi o dólar
O câmbio é uma das principais peças dessa resposta. Entre os fechamentos de 2 e 6 de outubro, a PTAX passou de R$ 5,2238 para R$ 4,9698, uma valorização de 4,86% do real em apenas dois pregões. No mesmo intervalo, o Ibovespa avançou 7,14%, de 192.115 para 205.835 pontos.
Dez dos 12 papéis que caíram são exportadoras ou empresas que vendem commodities, conforme aponta Mario Machado, assessor de investimentos e gestor comercial da InvestSmart/XP. O grupo reúne negócios expostos a celulose e papel, minério de ferro, aço, petróleo, aeronáutica e equipamentos elétricos.
Para essas companhias, a valorização do real pode ter efeito negativo sobre a conversão das receitas obtidas no exterior para a moeda brasileira.
André Matos, CEO da MA7 Capital, também enxerga justamente nesta característica a origem da reação. Segundo ele, não se trata de um grupo aleatório de empresas que ficou para trás: praticamente todas têm exposição relevante às exportações ou receitas atreladas ao dólar.
“Não é que essas empresas tenham piorado, é que o mesmo movimento que impulsionou a Bolsa trabalha contra elas”, afirma Matos. Para ele, trata-se de uma rotação setorial clássica, na qual recursos saem de exportadoras e migram para setores que tendem a se beneficiar mais diretamente de juros menores e da atividade doméstica, como bancos, varejo, consumo e construção.
Essa leitura está alinhada ao movimento identificado pelas grandes casas após a eleição. O Morgan Stanley reduziu a posição em Vale (VALE3) e retirou Suzano (SUZB3) de sua carteira, ao mesmo tempo que aumentou exposição a empresas domésticas como B3 (B3SA3), BTG Pactual (BPAC11) e Vamos (VAMO3), além de XP (BDR: XPBR31), Nubank (BDR: ROXO34) e Mercado Livre (BDR: MELI34).
Em dólar, 11 das 12 ações subiram
Uma maneira de enxergar a dimensão do efeito cambial é converter o desempenho das ações para dólares. No cálculo apresentado por Machado, 11 das 12 ações que caíram em reais tiveram valorização em dólares entre 2 e 6 de outubro, com altas entre 0,7% e 4,5%. A mediana do grupo passa de queda de 1,4% em reais para alta de 3,6% em dólares.
Apenas um papel permaneceu negativo mesmo feita a conversão cambial: justamente a ação que mais caiu, com perda de 5,9% em reais e de aproximadamente 1,1% em dólares. A análise identifica esse caso como aquele em que o câmbio, isoladamente, não é suficiente para explicar o movimento.
As próprias commodities tampouco explicariam integralmente a queda do grupo. No mesmo intervalo, o minério negociado em Singapura recuou apenas 0,2%, enquanto o Brent perdeu 1,6%. A interpretação, portanto, é que a lista reflete simultaneamente duas forças: valorização do real e rotação das carteiras.
Mas queda significa oportunidade?
Analistas apontam que não necessariamente a queda significa oportunidade. Matos chama atenção justamente para o risco de interpretar a lista automaticamente como um conjunto de ações descontadas. “Eu seria cuidadoso em chamar esse grupo de descontado, porque desconto pressupõe que o preço caiu sem razão, e aqui existe razão”, diz.
Segundo ele, o investidor deveria observar quanto da receita de cada companhia está atrelada à moeda americana, mas também quanto da dívida está denominada em dólares. Um real mais forte pode reduzir receitas convertidas para reais, mas também diminuir a dívida em moeda local. O efeito líquido, portanto, varia de companhia para companhia.
Também para Machado, uma queda provocada essencialmente pelo câmbio não representa automaticamente um desconto, porque a redução do preço em reais vem acompanhada de uma mudança também no valor em reais das receitas externas.
“Antes de tratar a queda de uma exportadora como pechincha, converta a variação para dólar: se ela some, a causa foi o câmbio”, afirma no documento.
Isso não significa que não existam oportunidades entre as 12 e sim que será preciso separar as empresas cuja tese fundamental continua atraente daquelas em que o novo cenário macroeconômico representa efetivamente um vento contrário.
Embraer ainda aparece entre as preferidas
Entre os nomes que ficaram para trás, Embraer (EMBJ3) é um caso interessante dessa seletividade. Mesmo reduzindo a exposição a exportadoras e afirmando preferência por ações domésticas em relação às commodities, o Morgan Stanley continua favorável seletivamente a Embraer, JBS (BDR: JBSS32) e São Martinho (SMTO3).
Isso diferencia Embraer de Suzano e Vale dentro da rotação promovida pela casa. Enquanto a primeira saiu completamente da carteira e a segunda teve uma redução de 0,9 ponto percentual na posição, Embraer permanece entre as exportadoras pelas quais o banco mantém visão positiva.
A ação caiu 4,17% entre 2 e 6 de outubro, mas ainda acumulava valorização de 6,89% em 2026, segundo os números da Elos Ayta. Ou seja, ser exportadora explica parte da pressão relativa no rali, mas não é suficiente, por si só, para invalidar uma tese de investimento.
Suzano e Vale sofrem diretamente com a rotação
O quadro é diferente para Suzano (SUZB3) e Vale (VALE3). A Suzano foi zerada na carteira do Morgan Stanley, com o banco apontando explicitamente um real potencialmente mais forte como vento contrário para a companhia. Vale teve a exposição reduzida como parte da mesma rotação de exportadoras para empresas domésticas.
Esse movimento ocorreu justamente quando Suzano liderava as perdas entre as 12 ações, com baixa de 5,93%. A companhia acumulava ainda queda de 18,90% em 2026 nos dados da Elos Ayta. Já a Vale caiu 2,40% nos dois pregões e praticamente zerou a valorização acumulada no ano, que ficou em 0,53%.
Nesse caso, a queda não aparece nas estratégias analisadas como um argumento automático de compra. Pelo contrário, o novo ambiente que favorece real mais forte e empresas domésticas foi justamente o motivo para o Morgan Stanley diminuir sua exposição a esses papéis.
Vibra divide os sinais
A Vibra Energia (VBBR3) apresenta uma situação mais ambígua – a ação perdeu 1,18% entre os fechamentos de 2 e 6 de outubro, mas acumulava valorização de 54,47% em 2026.
Na estratégia pós-eleitoral do Morgan Stanley, Vibra aparece entre os nomes overweight (exposição acima da média do mercado, equivalente à compra) que poderiam receber recursos relevantes em relação à liquidez negociada caso a queda dos juros estimule o retorno do dinheiro doméstico à Bolsa.
Por outro lado, o JPMorgan citou PRIO (PRIO3), Vibra e Ultrapar (UGPA3) como potenciais fontes de recursos para a rotação, justamente depois das fortes valorizações anteriores desses papéis.
Também há uma discussão setorial mais ampla – o UBS considera que, num cenário fiscal mais favorável, ações de petróleo podem perder parte de sua função tradicional de hedge contra o risco Brasil e ficar para trás das cíclicas domésticas. Para a casa, a migração de petróleo para cíclicas locais permanece como principal trade em ações nesse cenário.
Assim, a queda de Vibra e PRIO não necessariamente configura uma oportunidade de reversão no curto prazo. A discussão passa pela possibilidade de o dinheiro continuar migrando para outros segmentos da Bolsa.
BB Seguridade: motivo é diferente
Nem todos os 12 nomes encaixam-se na mesma explicação cambial. Machado separa dois papéis domésticos, uma seguradora e uma distribuidora de combustíveis, para os quais a explicação estaria mais ligada à própria rotação de portfólio do que à apreciação direta do real.
Esse ponto também encontra respaldo na leitura setorial das casas, com o JPMorgan colocando explicitamente as seguradoras entre os retardatários de um movimento de queda dos juros, ao mesmo tempo que prefere empresas de mercado de capitais e vê oportunidade em bancos digitais.
BB Seguridade (BBSE3) caiu 0,91% no período, apesar de ainda acumular alta de 25,10% em 2026, segundo a tabela fornecida pela Elos Ayta.
Portanto, novamente, o simples fato de a ação ter ficado para trás durante dois pregões não é suficiente para classificá-la como oportunidade.
Segundo turno pode virar a conta novamente
Há ainda uma variável capaz de alterar rapidamente a leitura sobre as 12 ações: o próprio dólar.
O levantamento histórico mostra que uma forte valorização do real imediatamente após o primeiro turno não necessariamente continua até a votação final.
Em 2014, o dólar caiu 3,6% nos dois primeiros pregões após o primeiro turno, mas recuperou 3,2% até a véspera da votação decisiva. Em 2022, caiu 4,9% inicialmente e depois avançou 4%. Já em 2018, após recuar 3,4% nos primeiros dois pregões, caiu mais 1,7% até o segundo turno.
Ou seja, os poucos precedentes oferecem exemplos tanto de reversão quanto de continuidade.
Essa é uma ressalva relevante para empresas exportadoras. Se o dólar devolver parte da queda, o vento contrário cambial que pesou sobre essas ações pode perder força. Se o real continuar se apreciando, por outro lado, a rotação pode se aprofundar.
Matos resume a questão afirmando que “olhar só a variação da semana é a forma mais rápida de confundir rotação com oportunidade”.
Afinal, onde estão as oportunidades?
O retrato dos 12 papéis mostra que “ficou para trás” e “está barato” são conceitos diferentes. Entre as ações do grupo, Embraer (EMBJ3) apresenta um dos sinais mais claramente positivos nas estratégias analisadas, pois continua entre as exportadoras favorecidas seletivamente pelo Morgan Stanley mesmo após a casa reduzir sua exposição geral a esse grupo.
Vibra Energia (VBBR3) aparece como potencial beneficiária de uma futura recomposição do fluxo doméstico segundo o Morgan Stanley, mas encontra uma visão mais cautelosa na estratégia do J.P. Morgan depois da forte valorização anterior.
Na outra ponta, Suzano (SUZB3) e Vale (VALE3) são justamente dois exemplos em que a rotação estratégica das casas foi contrária: Morgan Stanley zerou Suzano e diminuiu Vale diante da preferência por empresas domésticas e do potencial fortalecimento do real.
Para BB Seguridade (BBSE3), a queda está inserida em um ambiente no qual seguradoras são apontadas pelo J.P. Morgan como retardatárias da tese de juros menores.
A conclusão é que a lista das 12 perdedoras é mais útil como fotografia da rotação da Bolsa do que como uma carteira de barganhas. O primeiro movimento pós-eleitoral premiou quem se beneficia de juros menores e de um cenário doméstico mais construtivo, enquanto penalizou exportadoras e outros papéis utilizados em um ambiente de maior risco Brasil.
Se essa dinâmica continuar, a segunda perna do rali pode permanecer concentrada nas ações domésticas, mas uma reversão do dólar ou uma melhora específica nos fundamentos pode devolver atratividade a alguns dos papéis que ficaram para trás.
The post 12 ações que caíram no rali pós-1º turno: quais ainda são oportunidades? appeared first on InfoMoney.