




Crédito caro nos EUA pressiona demanda e oferta, diz especialista

O encarecimento dos juros longos nos Estados Unidos já começa a pressionar ativos e setores específicos da economia americana. Hipotecas, crédito corporativo e segmentos inteiros da bolsa já sentem os efeitos desse movimento, que não se restringe ao mercado americano, mas se estende de forma global.
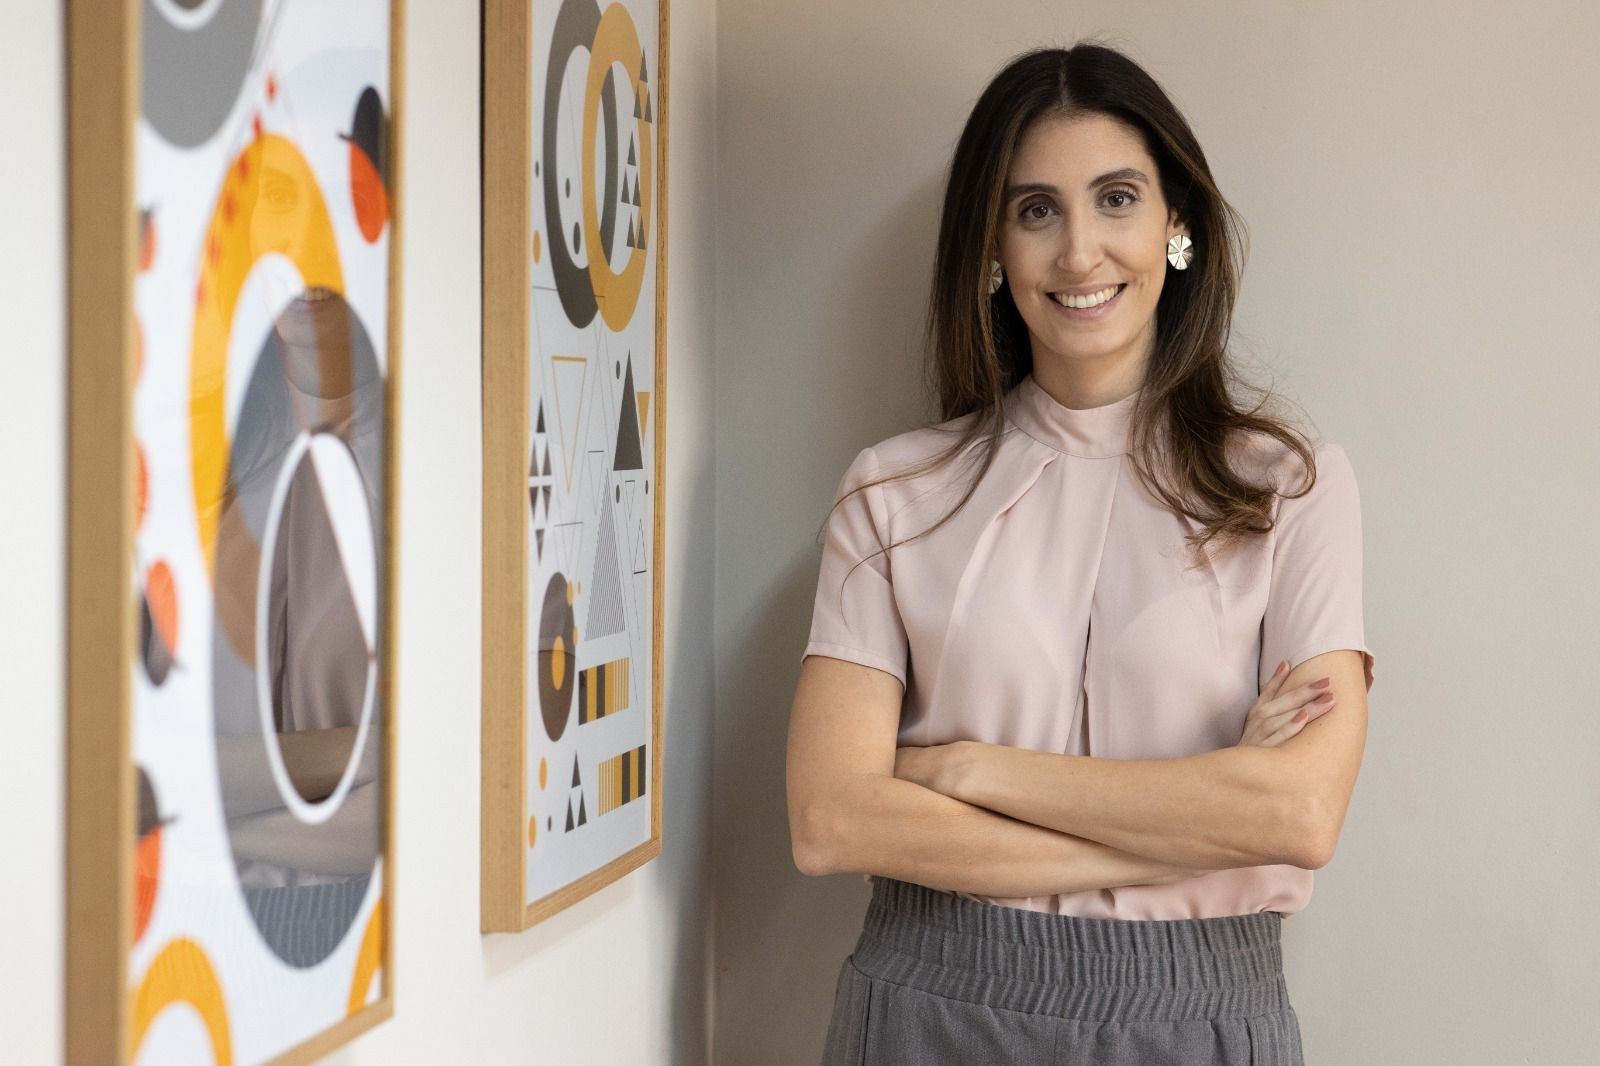
Em entrevista, Juliana Benvenuto, da Avenue, destacou que o cenário atual é resultado de uma combinação de fatores. “Vemos ainda uma economia americana forte e resiliente, os últimos dados divulgados corroboram muito com isso”, afirmou.
Ela também apontou que a guerra no exterior segue pressionando os preços do petróleo, que voltou a superar os US$ 100 por barril, elevando as expectativas de inflação e levando bancos centrais ao redor do mundo a manterem juros elevados.
Setor imobiliário entre os mais afetados
O setor imobiliário figura entre os mais sensíveis a esse ambiente de juros altos. Segundo Juliana Benvenuto, as taxas de hipoteca nos Estados Unidos já superam 7% ao ano, patamar não observado há mais de um ano.
“Já observamos uma diminuição no volume de compras, os estoques estão aumentando o tempo que eles ficam disponíveis, esse valor já chegou a 4,9 meses, que é o mais alto em mais de um ano”, explicou.
O cenário pressiona tanto a demanda — com menos pessoas tendo acesso a crédito — quanto a oferta, já que o financiamento para novas construções também ficou mais caro.
Outros setores e o mercado de ações
Além do setor imobiliário, Juliana Benvenuto destacou que o setor de utilities, por ser muito endividado, também sofre impacto direto com a alta dos juros. As small caps, empresas geralmente mais alavancadas e com dívidas a taxas flutuantes, igualmente sentem o movimento.
Na renda fixa, os spreads de high yield subiram nos últimos pregões, saindo de cerca de 2,60% para mais de 3% frente aos títulos do governo americano, evidenciando o estresse nas empresas desse segmento.
Ao analisar o comportamento da bolsa americana, Juliana Benvenuto ponderou que o índice S&P 500 segue próximo das máximas históricas, mas esse desempenho é sustentado, em grande parte, pelas empresas de tecnologia.
“Quando você pega o índice de peso igual, que aí você coloca todas as 500 empresas com o mesmo nível, você já vê que a gente não está nem próximo das máximas”, disse. Ela ressaltou que empresas de outros setores já não performam tão bem, embora não apareçam com destaque no noticiário diário.
Risco de desaceleração e estagflação
No que diz respeito ao mercado de trabalho, Juliana Benvenuto observou que ele ainda não sentiu os efeitos mais duros do aperto monetário. “Vivemos aquele famoso low hire, low fire — poucas empresas contratando, poucas empresas demitindo”, disse.
No entanto, ela alertou que, em um cenário de juros altos por período prolongado, as empresas poderiam ser levadas a cortar investimentos e, eventualmente, reduzir quadros de funcionários como forma de controlar custos.
Juliana Benvenuto também chamou atenção para o dado do ISM Industrial divulgado no dia da entrevista, que veio abaixo do esperado e mostrou pressão nos preços para a indústria.
Para ela, esse resultado coloca o Fed em um dilema: ao mesmo tempo em que a inflação pode seguir pressionada para cima, há indícios de possível desaceleração econômica.