





Fim das bets abre buraco no caixa do governo, que avalia novo aumento de impostos
Por Janaína Fogaça, especial para a Gazeta do Povo
02/10/2026 às 17:40
- Dê de presente
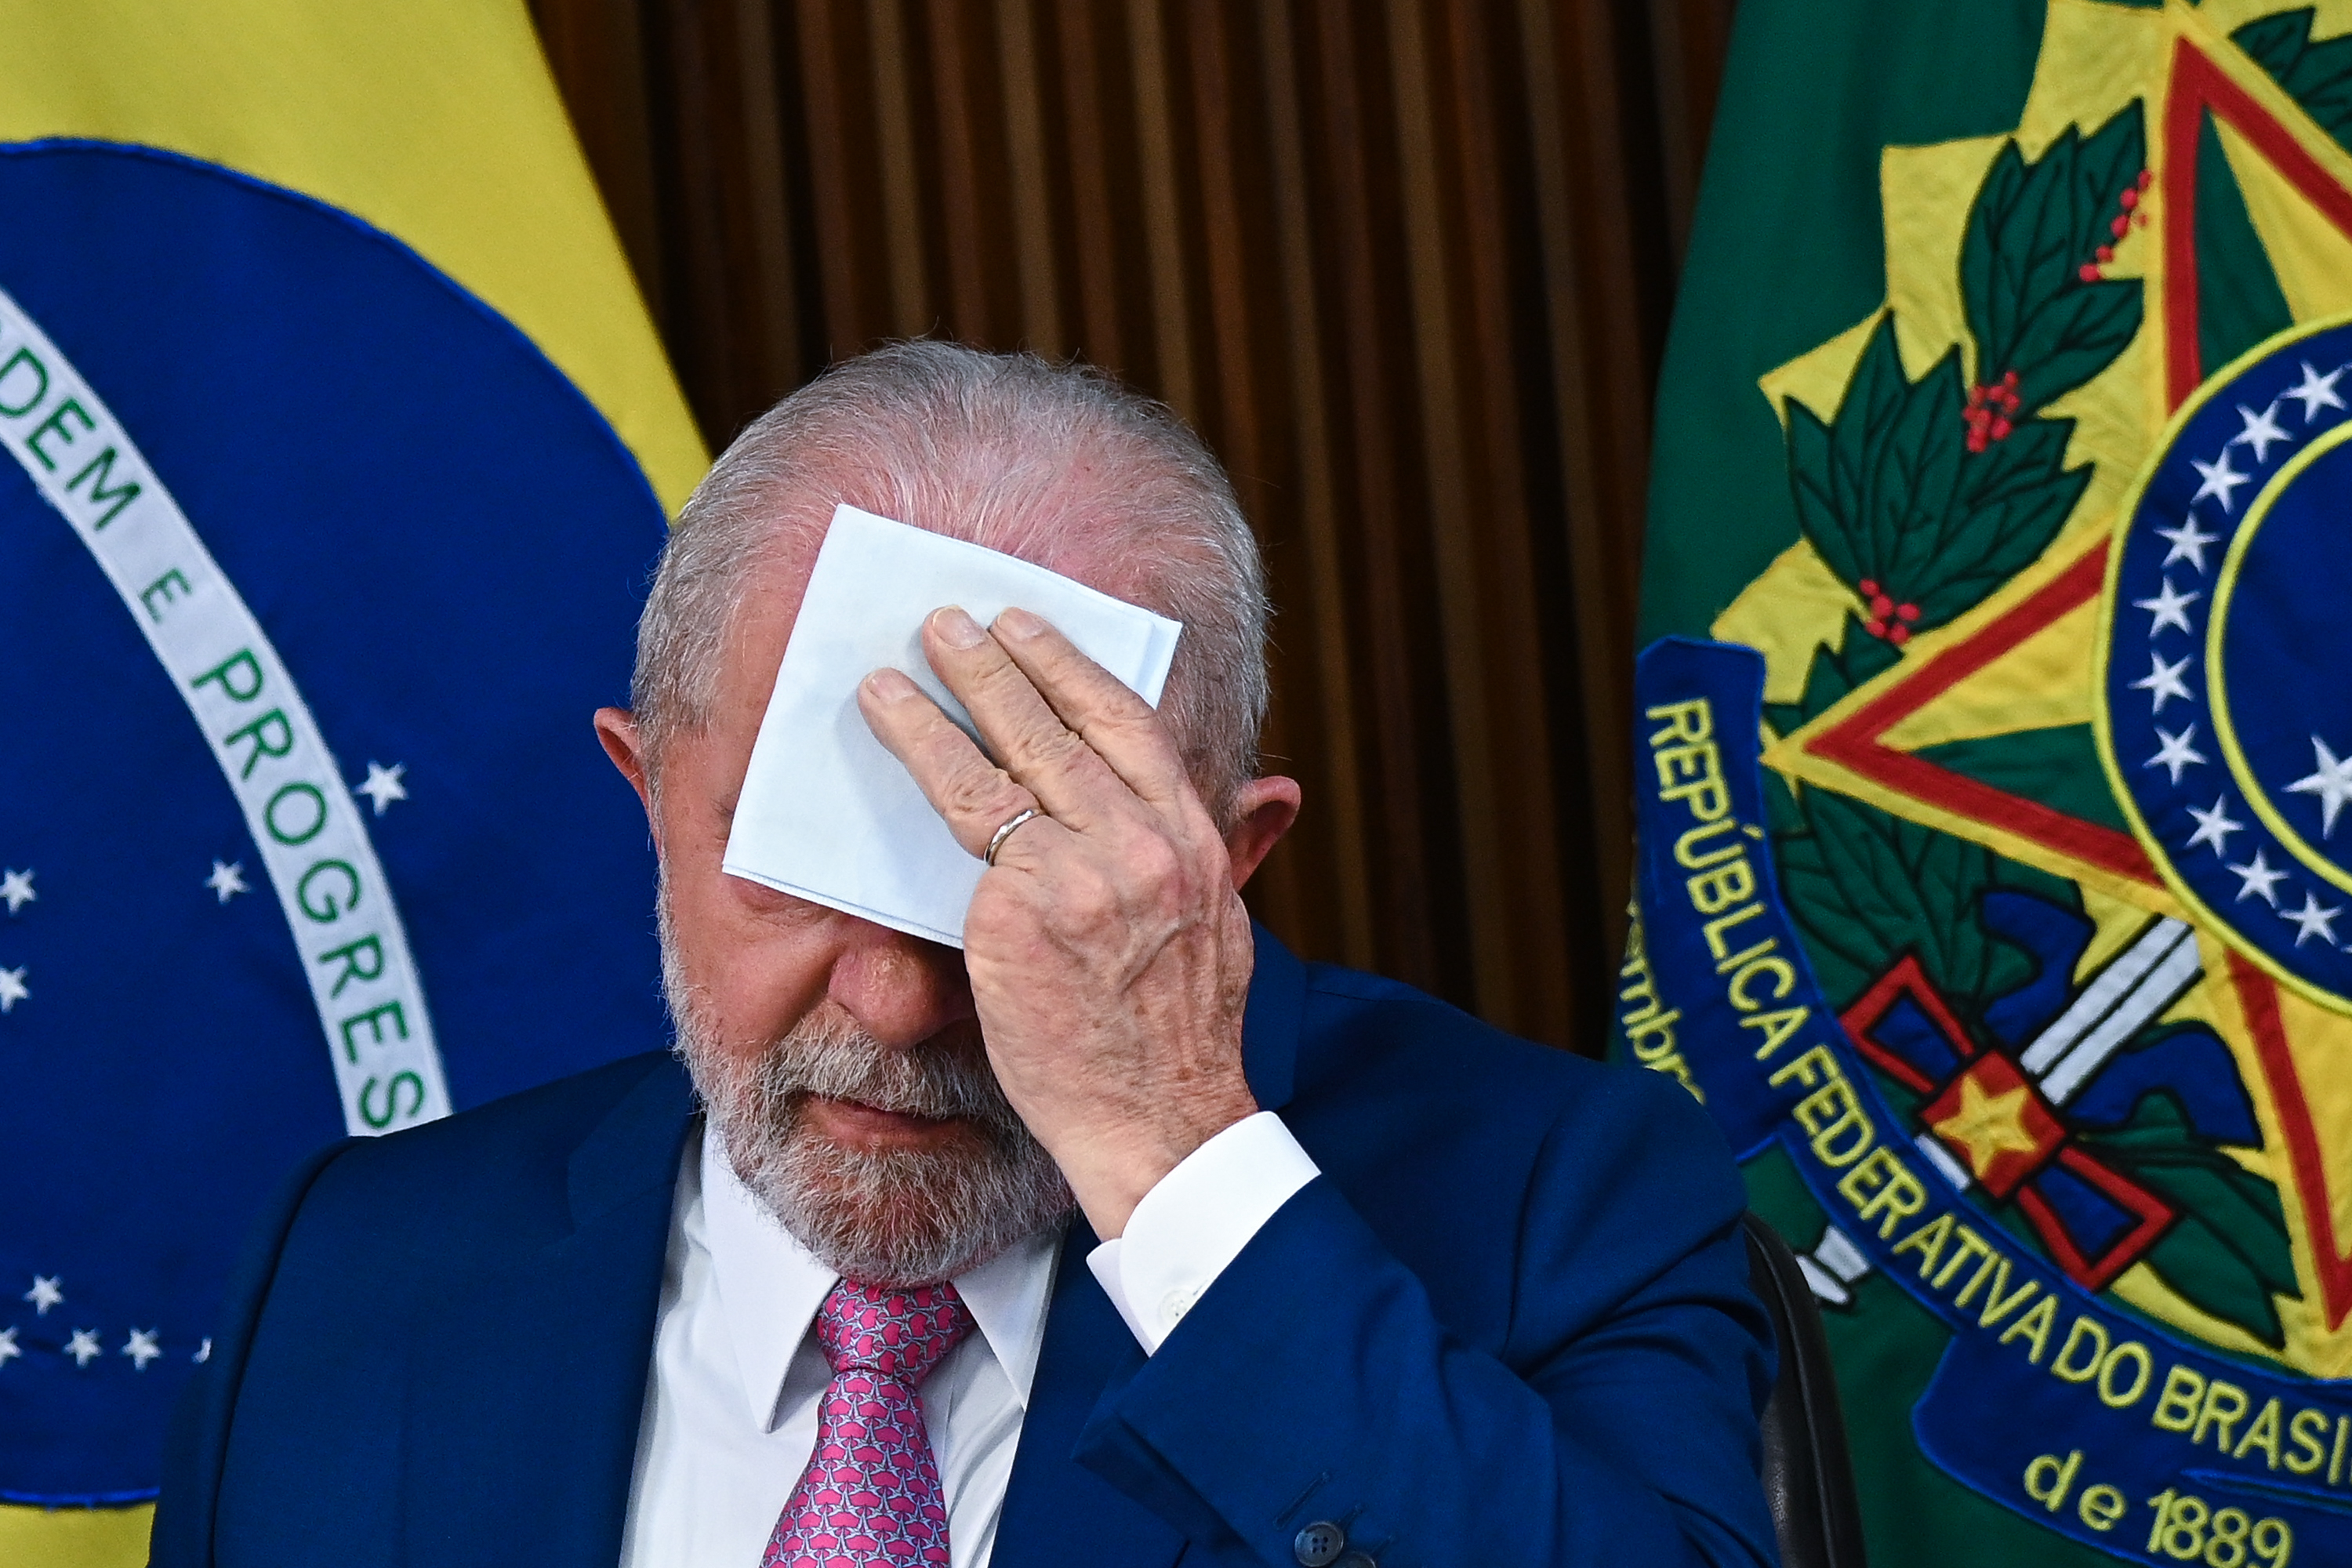
A proibição das bets pelo governo Lula, anunciada a nove dias do primeiro turno, abriu uma questão para o Orçamento de 2027: quem pagará a conta da receita já prevista que deixará de entrar?
Para preservar a arrecadação projetada, o cenário esperado é que o governo busque compensação em outros setores, elevando a Contribuição sobre Bens e Serviços (CBS). Com isso, o custo da decisão poderá chegar ao consumidor, inclusive a quem nunca apostou.
O projeto de Orçamento enviado pelo governo no fim de agosto prevê R$ 677,9 bilhões com dois novos tributos: R$ 636 bilhões da CBS e R$ 41,9 bilhões do Imposto Seletivo, conhecido como “imposto do pecado”.
A projeção inclui R$ 5,3 bilhões em receitas tributárias relacionadas às casas de apostas, entre impostos sobre os ganhos e taxas de fiscalização. O valor não corresponde exclusivamente à arrecadação do Imposto Seletivo sobre as bets.
A decisão altera premissas das contas públicas a poucos meses da entrada em vigor da nova tributação. Embora reconheça a mudança na arrecadação, o Ministério da Fazenda ainda não informou quanto pretende compensar, quais instrumentos utilizará ou quem arcará com o ajuste.
Como a perda pode pressionar a CBS
Com a reforma tributária, a CBS substituirá o PIS e a Cofins no sistema federal de tributação do consumo, com a extinção também do IOF sobre seguros. Já o Imposto Seletivo incidirá sobre bens e serviços considerados prejudiciais à saúde ou ao meio ambiente, como cigarros e bebidas alcoólicas. A cobrança de ambos está prevista para 2027, dentro da transição da reforma, que se completa em 2033.
As apostas estavam entre as atividades sujeitas ao “imposto do pecado” e também seriam tributadas pela CBS. Sua retirada afeta, portanto, duas fontes de receita. Para manter o total projetado, uma arrecadação menor com o Seletivo pode exigir mais receita da CBS, que alcança uma base muito mais ampla de produtos e serviços.
Quem pode pagar mais
Como explica Pio Martins, a empresa que recolhe o tributo não é necessariamente quem suporta seu custo econômico. A tributação, portanto, acaba sendo incorporada ao preço de venda. “Tudo que é tributo sobre pessoas jurídicas vai repassado para preços finais. Quem paga é quem compra os bens e serviços finais”, afirma.
A análise de Pio reforça o risco descrito por João Eloi Olenike, tributarista e presidente do Instituto Brasileiro de Planejamento e Tributação (IBPT): se a compensação elevar a tributação de outras atividades, poderá encarecer compras e serviços sem relação com apostas.
A intensidade do repasse, entretanto, dependerá das condições de cada mercado. Sem alíquotas definitivas e cálculos oficiais, ainda não é possível quantificar o impacto no bolso do consumidor.
Aumento não é a única alternativa
Olenike ressalta que não existe obrigação jurídica automática de incorporar integralmente a perda à CBS. “A elevação da CBS é uma opção técnica e política, não um dever legal absoluto”, afirma. A definição da alíquota de referência passa por cálculos técnicos, análise do Tribunal de Contas da União e aprovação de resolução pelo Senado.
Entre as alternativas, o presidente do IBPT menciona revisar a estimativa de receita, ajustar despesas, recalibrar o Imposto Seletivo sobre outros produtos ou combinar medidas. “A escolha entre elas será predominantemente política e fiscal, e não jurídica”, diz.
Pio lembra que o orçamento trabalha com receitas estimadas e despesas fixadas. Variações da atividade econômica também podem alterar a arrecadação, de modo que uma previsão frustrada não implica necessariamente criar um tributo equivalente sobre outros contribuintes.
Proibição das bets às vésperas da eleição amplia incerteza para 2027
A decisão foi anunciada a nove dias do primeiro turno, sem que o governo apresentasse simultaneamente uma estimativa revisada de arrecadação ou um plano de compensação. A indefinição ocorre quando empresas já precisam adaptar contratos, preços e sistemas ao novo modelo tributário.
Há também pressão sobre o cronograma do Imposto Seletivo. A cobrança deve observar a noventena, intervalo mínimo de 90 dias entre a publicação da norma que institui ou aumenta o tributo e sua exigência. O governo, entretanto, ainda não enviou a alíquota do novo tributo. A demora na definição prejudica o planejamento das empresas e pode comprometer o início da arrecadação previsto para janeiro, acrescentando incerteza à perda das bets.
Para Olenike, mudanças próximas de 2027 podem exigir revisão de contratos, margens, sistemas de faturamento e projeções financeiras, com custos de adaptação e risco de conflitos. O efeito não se limita, portanto, ao valor que deixa de entrar nos cofres públicos. Sem esclarecer como pretende acomodar a perda de arrecadação, o governo mantém em aberto o risco de uma decisão anunciada como proteção às famílias resultar em maior tributação sobre o consumo.
Posicionamento do governo
Procurado, o Ministério da Fazenda respondeu: “O Governo entende que haverá uma mudança na arrecadação vinda do setor. A adequação dessa mudança está sendo tratada no âmbito do Projeto de Lei Orçamentária Anual (PLOA) pelo Ministério do Planejamento e Orçamento. A proteção, a saúde da população e o desejo dos brasileiros em proibir as apostas é maior que a questão orçamentária.”
A pasta acrescentou: “Em relação ao impacto sobre o cronograma de implementação da reforma tributária em 2027 e demais informações serão divulgadas no momento apropriado.”
Encontrou algo errado na matéria?
Use este espaço apenas para a comunicação de erros
Principais Manchetes
Receba nossas notícias NO CELULAR