









Fusões e aquisições na mineração brasileira somam US$ 8,2 bi desde 2025
As fusões e aquisições envolvendo ativos de mineração no Brasil somam US$ 8,2 bilhões desde janeiro de 2025, em um movimento impulsionado pela disputa global por minerais críticos e pela revisão de portfólio de grandes mineradoras.
Levantamento da Alvarez & Marsal (A&M) identificou 13 transações com valores divulgados entre janeiro de 2025 e 2 de outubro deste ano, além de mais de uma dezena de operações menores ou sem cifras públicas. Apenas em 2026, foram anunciados US$ 5,9 bilhões em negócios, 2,6 vezes os US$ 2,3 bilhões registrados em todo o ano passado.
Das 13 operações, oito, que somam US$ 4,6 bilhões, já foram concluídas. Outras cinco, avaliadas em US$ 3,6 bilhões, ainda dependem de fechamento ou aprovações.
Para Rafael Marchi, Managing Director da A&M, a aceleração dos negócios ocorre em um momento em que a importância estratégica dos recursos minerais passou a influenciar diretamente a movimentação de capital.
“Toda a discussão geopolítica e estratégica está sendo transformada em números. Há uma procura pelo Brasil num timing muito bom”, afirmou à CNN.
O principal exemplo está nas terras raras. Apenas duas transações envolvendo o grupo de elementos — a compra da Serra Verde pela americana USA Rare Earth e o acordo da australiana Lynas para adquirir a Meteoric Resources — representam 42% de todo o valor levantado pela A&M.
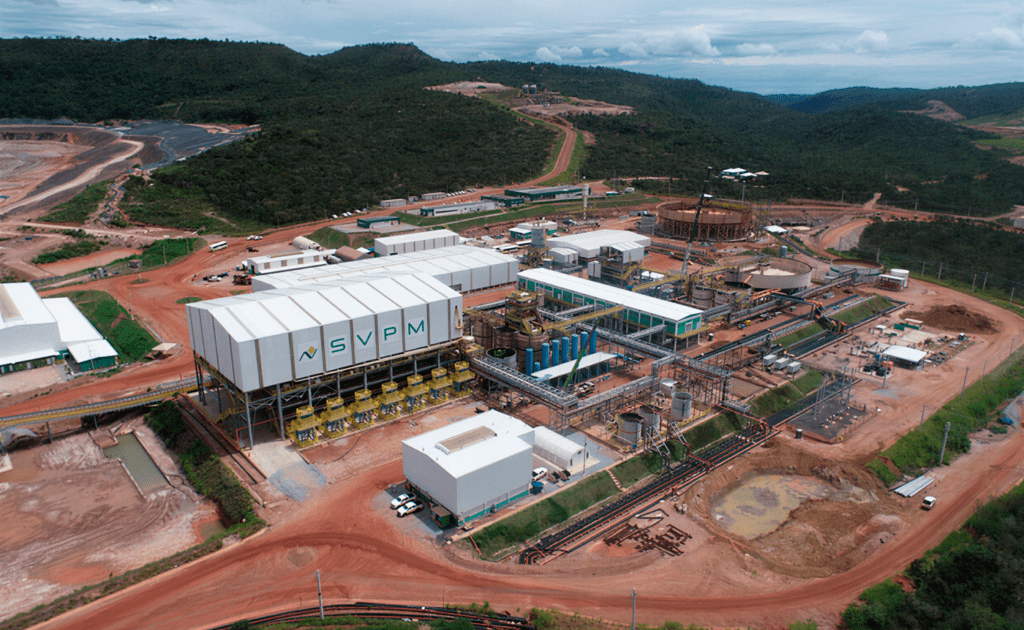
A USA Rare Earth concluiu em setembro a aquisição da Serra Verde, dona da mina Pela Ema, em Minaçu (GO), em uma operação avaliada pela A&M em US$ 2,8 bilhões. Já a Lynas anunciou no fim de setembro acordo para adquirir a Meteoric, controladora do projeto Caldeira, em Minas Gerais, por cerca de US$ 672 milhões.
Marchi afirma que o chamado “prêmio geopolítico” não deve ser medido apenas por quanto um comprador aceita pagar pelo ativo, mas também pela capacidade de transformar projetos minerais em operações efetivas.
“O prêmio geopolítico é esses projetos saírem do papel. Todos têm uma certa similaridade e um acaba ancorando o outro”, disse.
Na avaliação do executivo, uma transação de grande porte também ajuda a criar referências para outros projetos do mesmo segmento, ao demonstrar que existe capital disposto a financiar uma cadeia ainda pouco desenvolvida fora da China.
Grandes mineradoras vendem ativos
As terras raras explicam parte da disparada, mas não todo o movimento.
Entre as maiores operações estão ainda a venda da participação de 64,7% da Votorantim na Nexa Resources para a sueca Boliden, avaliada em US$ 1,31 bilhão; a venda dos ativos brasileiros de ouro da Equinox Gold para a chinesa CMOC, por até US$ 1,015 bilhão; e a operação que dará à Chalco e à Rio Tinto o controle da CBA, avaliada em US$ 903 milhões no levantamento.
Segundo a A&M, um dos movimentos que explicam o período é justamente a redução de portfólio de grandes grupos. Anglo American, BHP, Equinox Gold, AngloGold Ashanti, Mosaic, South32 e Votorantim venderam ou colocaram ativos brasileiros à venda.
Do outro lado, ganharam espaço companhias chinesas, grupos especializados em determinados minerais e empresas que buscam consolidar operações.
Compradores chineses respondem por cerca de 30% do valor anunciado no período, considerando as operações de CMOC, Chalco e MMG. Com negócios concluídos anteriormente por Baiyin e CNMC, cinco ativos em operação no Brasil foram comprados ou estão em processo de aquisição por grupos chineses desde 2025.
A movimentação, segundo Marchi, vai além das terras raras.
“O que enxergamos é que o movimento geopolítico da mineração vale para todos os minerais críticos. O níquel está na cadeia de baterias e, geopoliticamente, também ganha importância pela questão da Indonésia”, afirmou.
A MMG, por exemplo, fechou acordo para comprar ativos de níquel da Anglo American em Goiás e no Pará por até US$ 500 milhões. A transação ainda enfrenta análise regulatória na União Europeia.
Nova política não antecipou negócios
Marchi não vê evidências de que empresas tenham antecipado aquisições diante das mudanças recentes na legislação brasileira para minerais críticos.
“Pelo que conversamos, não vejo isso. As alterações regulatórias, de alguma forma, atrasaram alguns processos pela insegurança que geraram em algum momento da discussão”, afirmou.
A nova estrutura brasileira para minerais críticos passou a acrescentar uma camada de análise sobre operações consideradas estratégicas. Para Marchi, porém, a tendência é de que o conselho funcione mais como uma etapa adicional de validação do que como uma barreira generalizada a transações.
“O conselho, para mim, é um ponto de vista de deals grandes, estratégicos e geopolíticos. A mineradora pequena que faz sondagem, vende e lista isso acho que não será priorizada pelo conselho. No final do dia, acho que vai ser mais uma etapa de validação, assim como o Cade, e dificilmente algum projeto será barrado.”
Ao mesmo tempo, o executivo afirma que empresas já começam a adaptar seus projetos à intenção do governo de agregar mais etapas da cadeia mineral dentro do país.
“Players do setor já estão se preparando para isso. Empresas já falam em aumentar a verticalização no Brasil”, disse.
A própria A&M vê espaço para que o movimento de M&A continue.
Entre os principais negócios no radar estão a venda conjunta do Porto Sudeste e da Mineração Morro do Ipê, para os quais os vendedores buscam cerca de US$ 5 bilhões, além de processos envolvendo a BAMIN e uma participação minoritária na LHG Mining.
Nenhuma dessas três operações estava assinada até a data de corte do levantamento.