





TCU calcula CBS de 11,3% para 2027, acima da projeção inicial do governo
O Tribunal de Contas da União (TCU) aprovou nesta quarta-feira (28) o cálculo de uma alíquota de referência de 11,3468% para a Contribuição sobre Bens e Serviços (CBS), tributo federal criado pela reforma tributária para substituir o PIS/Pasep e a Cofins a partir de 2027.
O percentual supera em cerca de 23% a estimativa anterior de 9,21% utilizada pelo Comitê Gestor do Imposto sobre Bens e Serviços (IBS).
O tribunal arredondou o resultado para 11,3%. O Senado Federal deverá fixar a alíquota por meio de resolução até 15 de dezembro. Até lá, o percentual ainda poderá mudar.
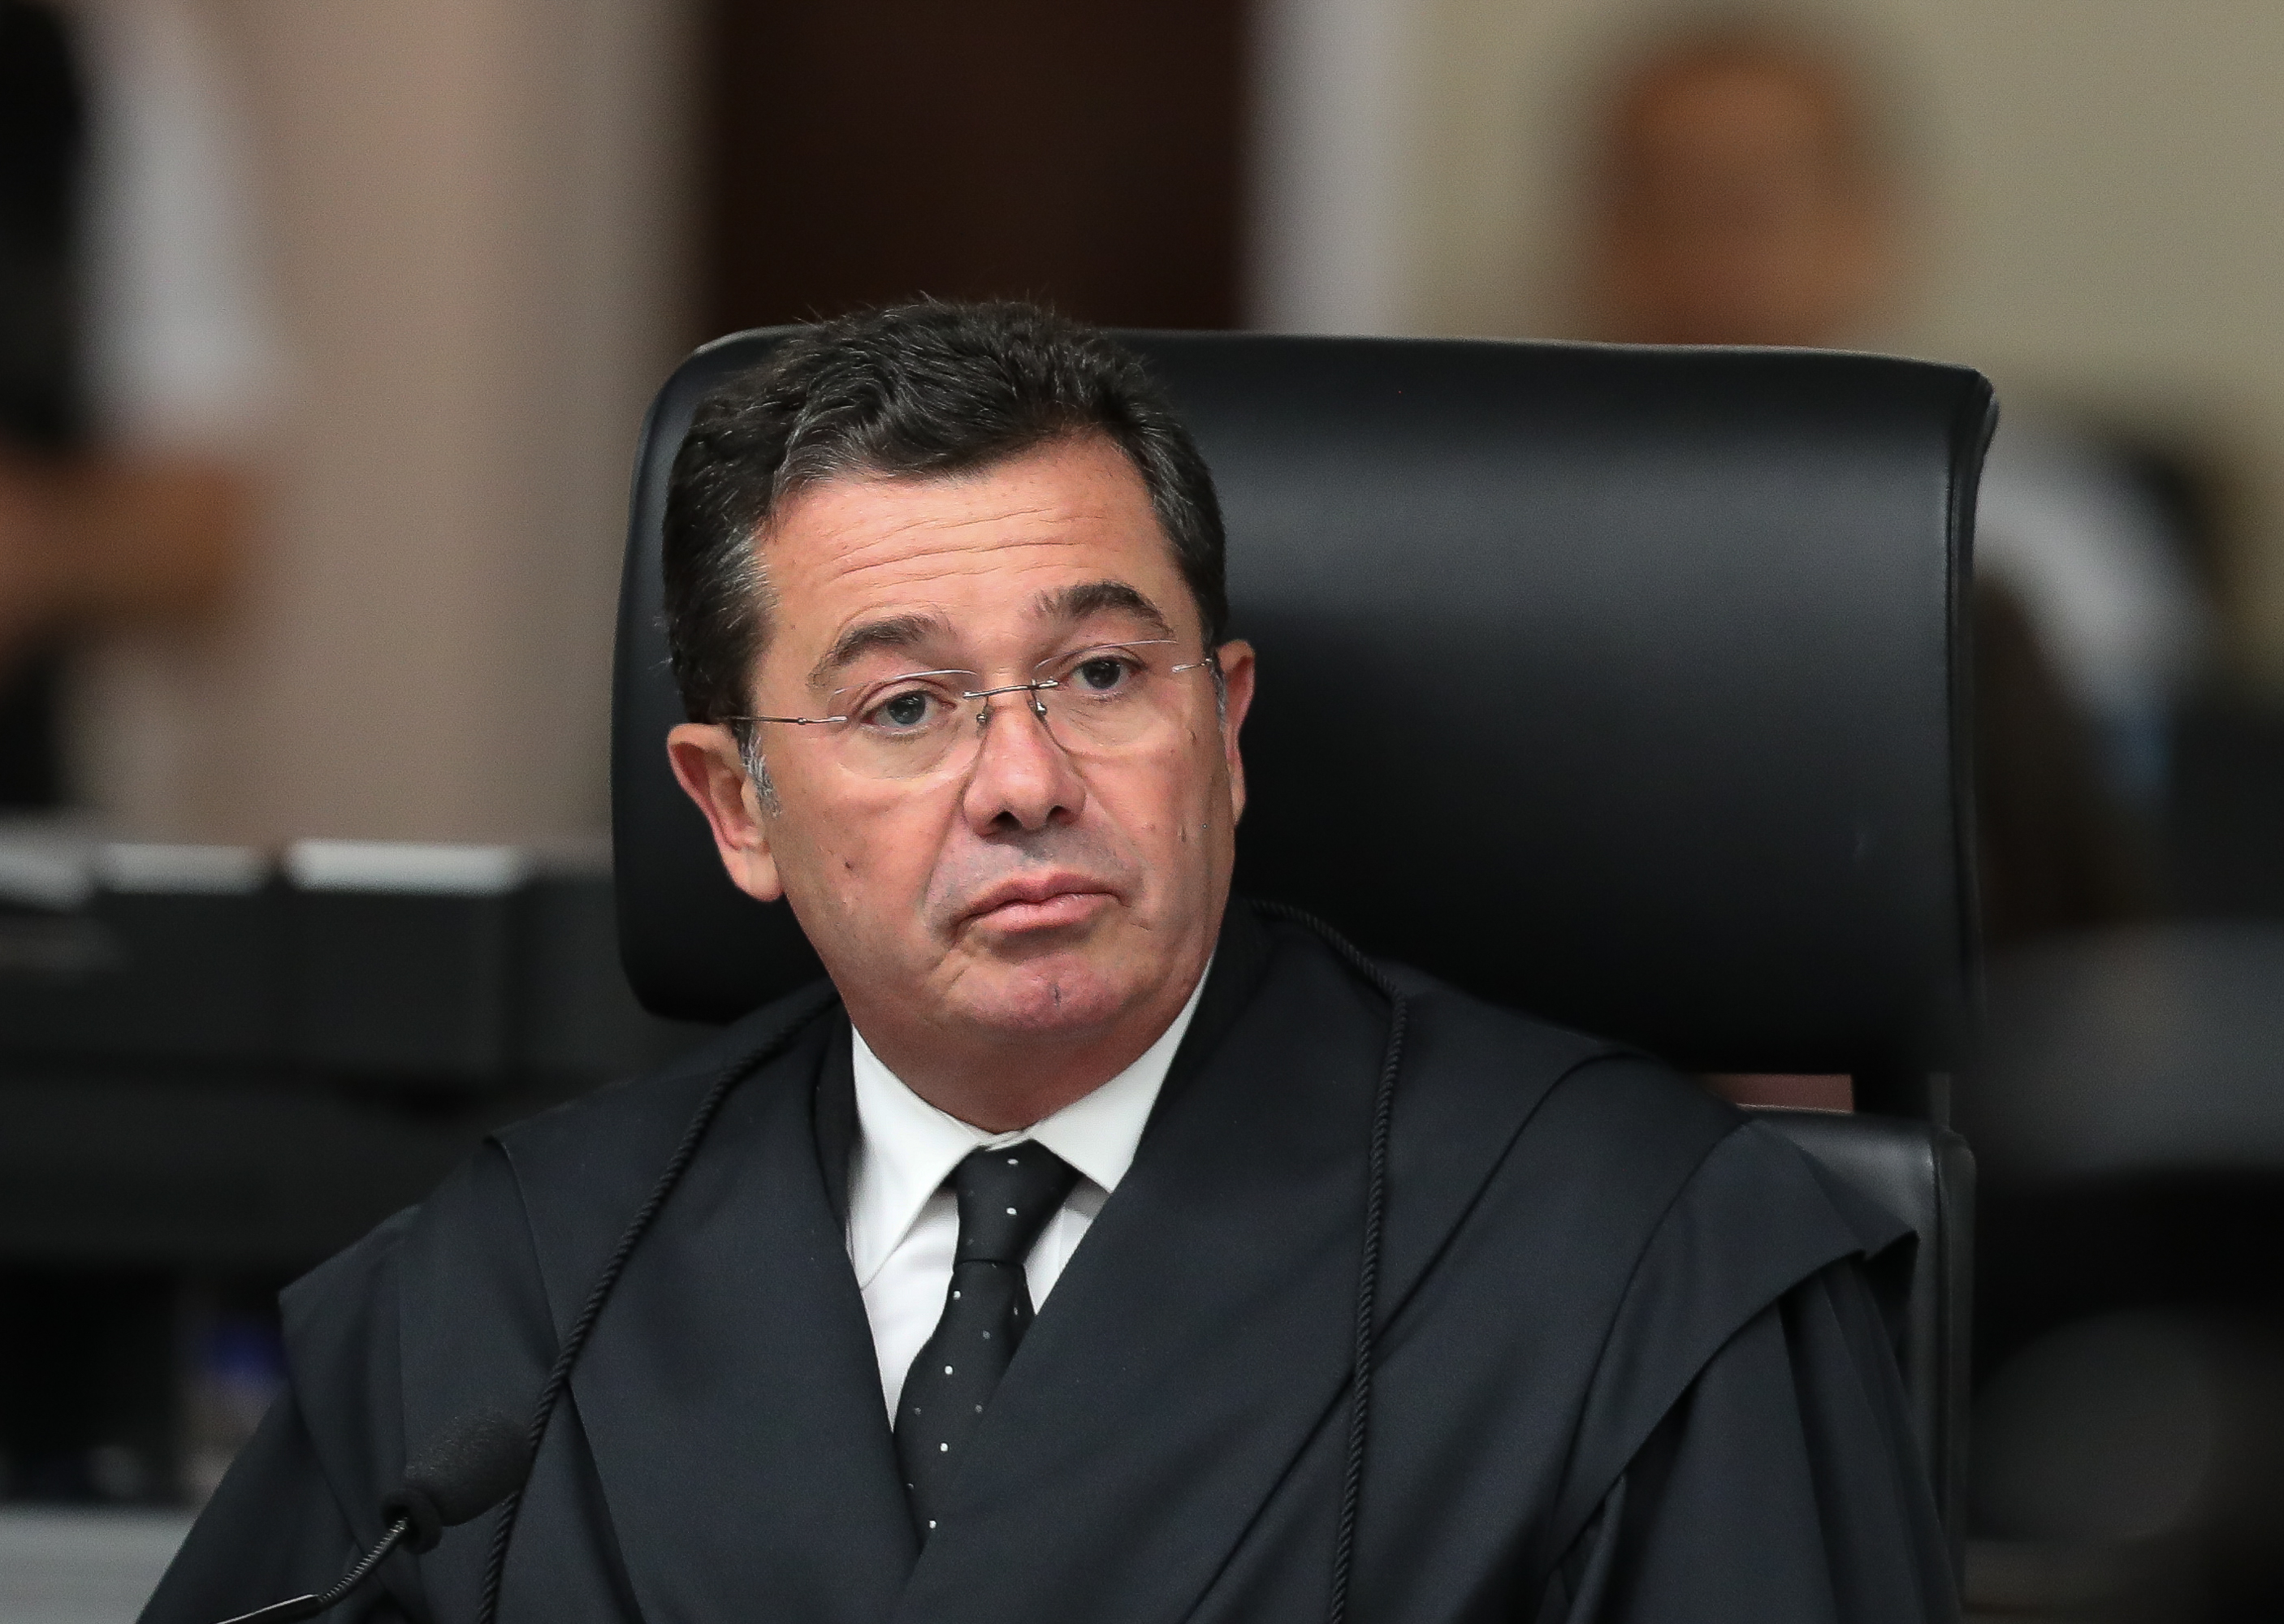
A decisão ocorreu em sessão extraordinária do plenário do TCU, sob relatoria do ministro Vital do Rêgo. O tribunal também definiu um redutor de 44,16% para as compras da administração pública direta, autarquias e fundações públicas.
Alíquota busca preservar arrecadação federal
A alíquota de referência deve preservar a arrecadação dos tributos federais que a CBS substituirá durante a transição para o novo sistema.
O cálculo considera as regras de tributação previstas na legislação, incluindo regimes diferenciados, isenções, créditos tributários e mecanismos de devolução de impostos.
A diferença entre os 11,3468% calculados pelo TCU e os 9,21% da estimativa anterior corresponde a 2,1368 pontos percentuais. O resultado, portanto, ficou aproximadamente 23,2% acima daquela referência.
A alíquota de referência considera o conjunto de regras do novo sistema e busca manter a arrecadação federal equivalente à dos tributos substituídos.
O impacto efetivo dependerá do regime tributário e das operações de cada setor.
CBS começa a substituir PIS e Cofins em 2027
A CBS integra, ao lado do Imposto sobre Bens e Serviços (IBS), o novo modelo de tributação sobre o consumo. Enquanto a contribuição federal substituirá o PIS/Pasep e a Cofins, o IBS reunirá tributos estaduais e municipais.
A cobrança da CBS começará em 2027, quando o novo sistema avançará para substituir os tributos federais atuais. A transição completa para o modelo de tributação sobre o consumo está prevista para 2033.
A legislação prevê tratamentos tributários específicos para determinados setores e operações. Essas diferenças influenciam o cálculo da alíquota necessária para preservar a arrecadação durante a mudança de sistema.
O Senado ainda definirá o percentual aplicável em 2027 com base no cálculo do TCU e nas regras legais da reforma tributária.