










Vendas de celulares caem 20% e atingem pior resultado para um terceiro trimestre desde 2012

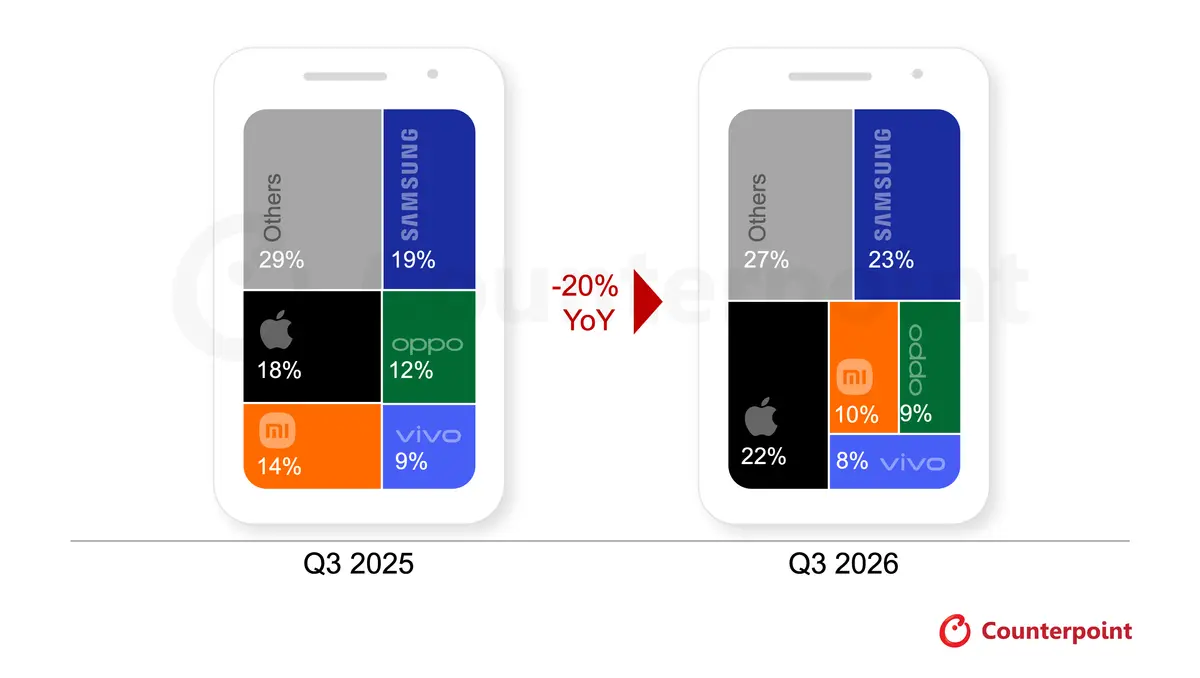
A crise continua: embarques globais de smartphones recuaram 20% ano a ano no terceiro trimestre de 2026, o menor patamar para um terceiro trimestre desde 2012. A estimativa preliminar é do serviço Market Monitor da Counterpoint Research, e o resultado ficou próximo do que a consultoria projetava.
A alta contínua nos preços de DRAM e NAND intensificou o choque de custos de memória no período, inflando a lista de materiais (BOM) e aprofundando a escassez de suprimentos.
As fabricantes repassaram o custo maior dos componentes ao consumidor. O preço de varejo global dos smartphones subiu 20% ao longo de 2026 até aqui, movimento que também elevou o preço médio de venda (ASP) do mercado.
Em análise dos dados preliminares, o terceiro trimestre de 2026 aparece como o segundo consecutivo a absorver integralmente o impacto da crise de memória.
Sugestões de compra
- Smartphone Samsung Galaxy S25 Plus 512GB 12GB RAM Prata 5G
- Celular Samsung Galaxy S25 Fe 5G, 256GB + 8GB, Azul Marinho
- Samsung Galaxy S25 5G, 256GB + 12GB, Câmera Tripla – Verde
A leitura da Counterpoint sobre a crise de memória
A analista sênior Shilpi Jain, da Counterpoint Research, afirma que a escassez extrema de memória empurra o mercado de smartphones para uma fase mais seletiva, remodelando estratégias das fabricantes e até o comportamento de quem compra.
Segundo ela, os consumidores estão mantendo os aparelhos por mais tempo do que o estimado, considerando cada vez mais dispositivos recondicionados e priorizando modelos de maior valor.
Jain acrescenta que as fabricantes ajustam portfólio, preços e estratégias de mercado para proteger a lucratividade. O efeito é uma pressão maior sobre o mercado de massa, enquanto a demanda premium se mantém comparativamente resiliente, ampliando a distância entre os segmentos de alto valor e os sensíveis a preço.
Participação de mercado e variação de embarques das cinco maiores marcas
| Marca | Participação no 3º trimestre de 2026 | Variação dos embarques ano a ano | Destaque do período |
|---|---|---|---|
| Samsung | 23% | Queda de 3% | Maior ganho de participação entre as principais fabricantes |
| Apple | 22% | Queda em percentual não informado | Primeira vez acima de 20% em um 3º trimestre |
| Xiaomi | 10% | Queda superior a 30% | Redução de exposição a faixas de preço mais baixas e mercados ultramarinos não centrais |
| OPPO | 9% | Queda superior a 20% | Consolidação de portfólio e operações entre OPPO, realme e OnePlus |
| vivo | 8% | Queda superior a 20% | Prioridade aos mercados centrais da Índia e da China |
Samsung e Apple sustentam valor com premiumização
A Samsung manteve a liderança no terceiro trimestre de 2026. O foco em preços médios de venda mais altos e em crescimento de receita sustentou o avanço em valor, com a premiumização e o lançamento de dobráveis contribuindo para o mix.
A série Galaxy Z Fold8 registrou demanda inicial robusta, e o fornecimento estável de componentes sustentou a linha A de segmento intermediário nos mercados emergentes, em um cenário de recuo de algumas marcas chinesas.
A Apple ultrapassou 20% de participação de mercado pela primeira vez em um terceiro trimestre, apesar da queda nos embarques ano a ano.
O recuo em volume decorreu principalmente da ausência de um iPhone 18 básico, o que resultou em preenchimento de canal menor no mês de lançamento do que o observado com a linha completa iPhone 17 um ano antes.
A Apple também aderiu ao movimento setorial de aumento de preços, com impacto restrito às últimas semanas do trimestre. Os modelos iPhone 18 Pro tiveram lançamento mais forte que os antecessores, sobretudo na China e na Índia, e o impulso da série iPhone 17 ajudou a compensar a queda maior nos embarques.
Xiaomi, OPPO e vivo reduzem exposição a segmentos de baixo preço
A Xiaomi registrou queda superior a 30% ano a ano nos embarques no terceiro trimestre de 2026. A marca reduziu a exposição a faixas de preço mais baixas ao mesmo tempo em que elevou o preço médio de venda e apertou os planos de embarque para evitar vendas com margens antieconômicas em meio à crise de memória.
A gigante chinesa segue fortalecendo presença no segmento médio-alto e no premium da China, com a série Xiaomi 18 e os modelos dobráveis recebendo resposta positiva, e o chipset próprio XRING O3 apoiando a diferenciação no segmento premium.
A OPPO e a vivo tiveram quedas superiores a 20% ano a ano. As duas marcas elevaram preços em portfólios de entrada e intermediário por causa do custo maior de memória.
Por sua vez, a vivo (JOVI, no Brasil) fortalece a série Y para consumidores atentos a valor e expande as séries premium X, V e S. Os aumentos de preço, porém, empurraram modelos relevantes para fora de faixas de preço interessantes, e a escassez de estoque restringiu ainda mais os embarques.
Leia mais
- Apple e Samsung imaginam celulares sem bordas, mas Samsung quer levar a tela para as laterais
- Motorola lança celular Moto G37 5G com câmera de 50 MP, bateria de 43 horas e resistência militar
- Google pode bloquear Android Auto em milhões de celulares antigos; veja quem será afetado
O que esperar do restante de 2026
O cenário para o restante de 2026 segue desafiador. As fabricantes priorizam lucratividade em vez de volume de embarques diante de custos elevados de componentes e de acessibilidade mais fraca.
Cortes de produção, portfólios mais enxutos e foco maior em dispositivos premium devem continuar, enquanto os segmentos sensíveis a preço enfrentam pressão adicional dos valores mais altos e da disponibilidade limitada de componentes.
Para finalizar, ressaltamos que uma recuperação relevante nos volumes gerais é improvável até que os custos de componentes e as condições de fornecimento melhorem.
E aí? O que achou da novidade? Compartilhe o seu ponto de vista nesta publicação e continue acompanhando o Mundo Conectado!
Fonte: Counterpoint Research