








STF amplia imunidade de ITBI e reduz espaço de cobrança dos municípios
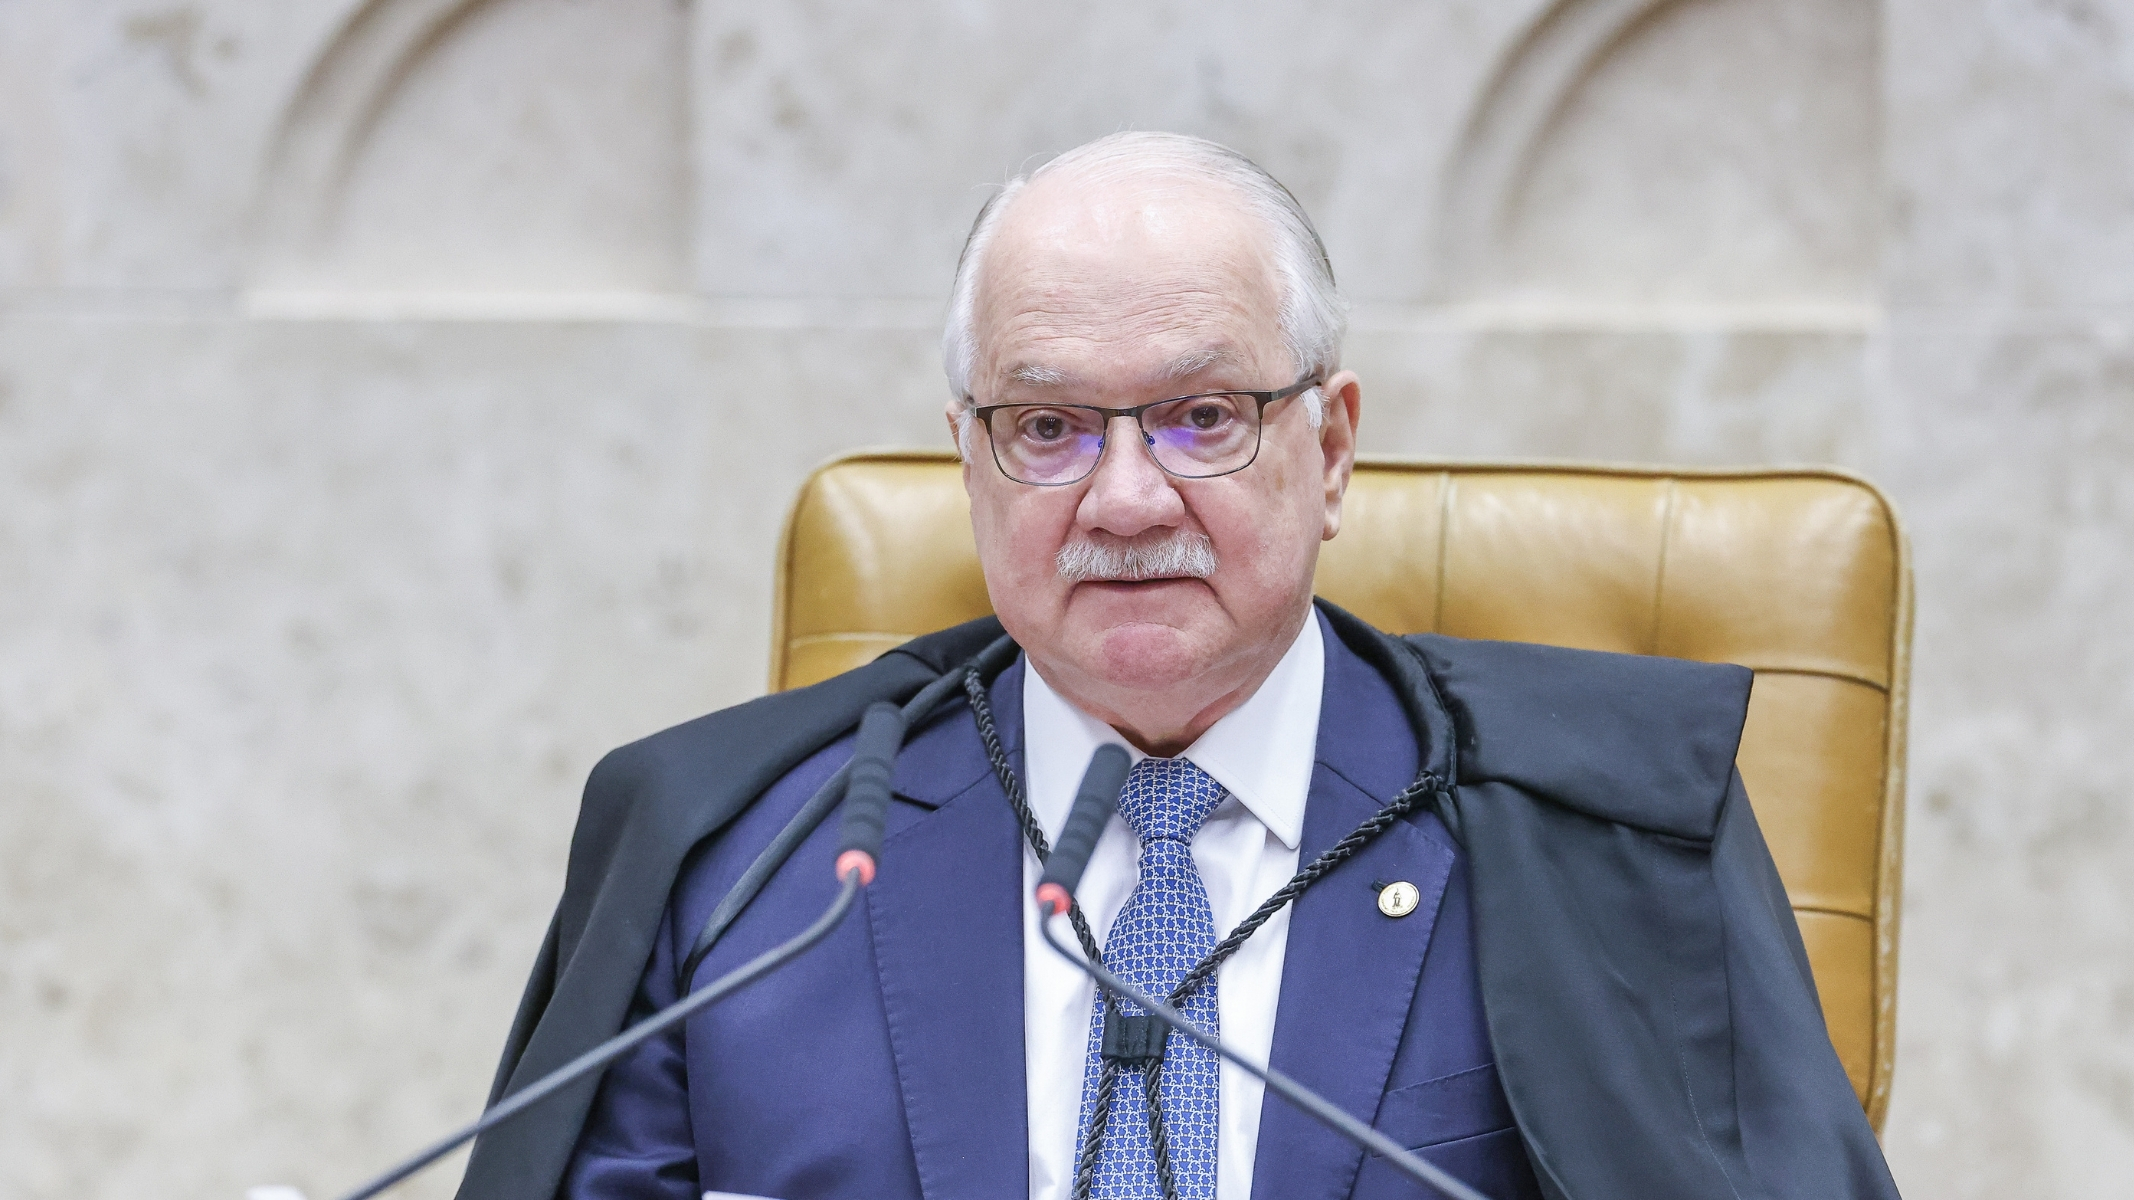
O Supremo Tribunal Federal (STF) decidiu que empresas imobiliárias não precisam pagar o Imposto sobre Transmissão de Bens Imóveis (ITBI) quando transferem imóveis para formar ou aumentar o seu capital social. O julgamento terminou nesta segunda-feira (19).
O ITBI é cobrado pelos municípios sobre transmissões onerosas de imóveis entre pessoas vivas, como compra e venda. A Constituição, porém, abre uma exceção à cobrança:
"[O ITBI] não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital, nem sobre a transmissão de bens ou direitos decorrente de fusão, incorporação, cisão ou extinção de pessoa jurídica, salvo se, nesses casos, a atividade preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil".
A controvérsia surgiu justamente na junção entre imóveis e atividade empresarial típica das imobiliárias. Em outras palavras, a Corte precisava decidir se o benefício previsto na Constituição também vale quando a compra e venda de imóveis faz parte do dia a dia da empresa. O julgamento terminou favorável às imobiliárias e com a fixação de uma tese de repercussão geral:
"A imunidade tributária do ITBI, prevista no art. 156, § 2º, I, na realização do capital social mediante integralização de bens e valores, é incondicionada e, portanto, indiferente a atividade preponderantemente imobiliária, ressalvada eventual prática de simulação ou fraude à lei com o objetivo de usufruir indevidamente da imunidade tributária em questão."
O relator, ministro Edson Fachin, levou em conta os princípios constitucionais da livre iniciativa e da ordem econômica para votar no sentido de considerar a imunidade independente de a empresa ter ou não atividade majoritariamente imobiliária.
O alvo de interpretação foi o trecho final da norma constitucional. O texto traz duas hipóteses de imunidade: incorporação dos imóveis ao capital social e fusão, incorporação ou extinção da empresa. Logo depois, vem a ressalva. A questão era entender se a ressalva falava apenas sobre a última hipótese ou sobre as duas.
Alexandre de Moraes chegou a pedir vista, mas depois acompanhou o relator. Já Gilmar Mendes e Flávio Dino ficaram vencidos. Eles defendiam que a imunidade não alcança a injeção de imóveis ao capital quando a empresa atua majoritariamente no ramo imobiliário.
Há, porém, um limite: só estará imune a parte do valor do imóvel efetivamente utilizada para integralizar o capital social. O restante pode ser tributado normalmente. Assim, por exemplo, se um sócio deve injetar R$ 500 mil na empresa e entrega um imóvel de R$ 800 mil, os R$ 300 mil excedentes ficam de fora do benefício.